运费、关税与装卸成本的到岸成本分摊
适用角色:库存主管、业务财务
协作角色:采购主管提供货柜与收货单对应关系;月结会计确认费用口径。
它是什么:到岸成本 (Landed Cost) 是把运费、关税、保险、清关和卸柜等费用,分摊到对应那批入库商品上的工具。 分摊后,商品成本会上升,后续销售毛利会更接近真实。
1. 什么时候需要做到岸成本
不是每一笔采购都需要做。
| 情况 | 是否建议做 | 原因 |
|---|---|---|
| 一个货柜进口多个 SKU,运费金额较大 | 建议做 | 不同商品应承担不同比例 |
| 单批进口有关税、清关费、港杂费 | 建议做 | 这些是取得货物的直接成本 |
| 本地小额补货,运费很小 | 可不做 | 按重要性原则作为期间费用 |
| 给客户送货的本地运费 | 不做 | 属于销售费用 |
| 货已经全部卖完才想起来分摊 | 谨慎处理 | 会影响已售成本,需财务确认 |
2. 前置条件
开始前确认以下条件全部满足:
- 商品使用移动加权平均 (AVCO) 或先进先出 (FIFO) 计价。
- 对应收货单已经验证完成。
- 运费、关税、清关费等已经建成“到岸成本”服务商品。
- 费用金额是不含可抵扣 GST 的金额。
- 能明确费用对应哪一张收货单或哪个货柜。
- 主力 SKU 的重量和体积已经按每箱维护。
到岸成本只分摊给 AVCO 或 FIFO 商品。 如果整张收货单全部是标准成本商品,验证会失败;如果同一张收货单混有标准成本和 AVCO 商品,标准成本行会被静默跳过,不会报错。 混合收货时,费用只会分配给剩余的 AVCO/FIFO 商品,标准成本商品不会承担这笔费用。因此验证后必须逐行检查估值调整明细。涉及标准成本商品时,应先评估是否切换为 AVCO,不能只看单据是否验证成功。
3. 一个货柜的真实例子
一个 40 尺货柜从中国到墨尔本,收货单上有三个商品:
| 商品 | 数量 | 货值 | 每箱重量 | 每箱体积 |
|---|---|---|---|---|
| 辣椒酱 | 500 箱 | AUD 16,500 | 12 kg | 0.020 m³ |
| 粉丝 | 300 箱 | AUD 6,000 | 8 kg | 0.015 m³ |
| 方便面 | 700 箱 | AUD 14,000 | 5 kg | 0.018 m³ |
本批到岸费用:
- 国际海运费:AUD 4,800
- 进口关税:AUD 3,650
- 清关代理费:AUD 900
- 港杂费:AUD 1,200
- 外包卸柜费:AUD 600
如果只把货值当成本,三个商品的毛利率都无法反映真实到岸成本。
4. 准备到岸成本服务商品
由管理员或实施顾问完成,只需配置一次。
4.1 新建服务商品
- 打开商品档案,新建商品。
- 类型选择 服务 (Service)。
- 商品名称例如“LC - 国际海运”。
- 在采购或账单区域勾选 是到岸成本 (Is a Landed Cost)。
- 设置 默认分摊方法 (Default Split Method)。
- 设置默认费用科目。
- 保存。
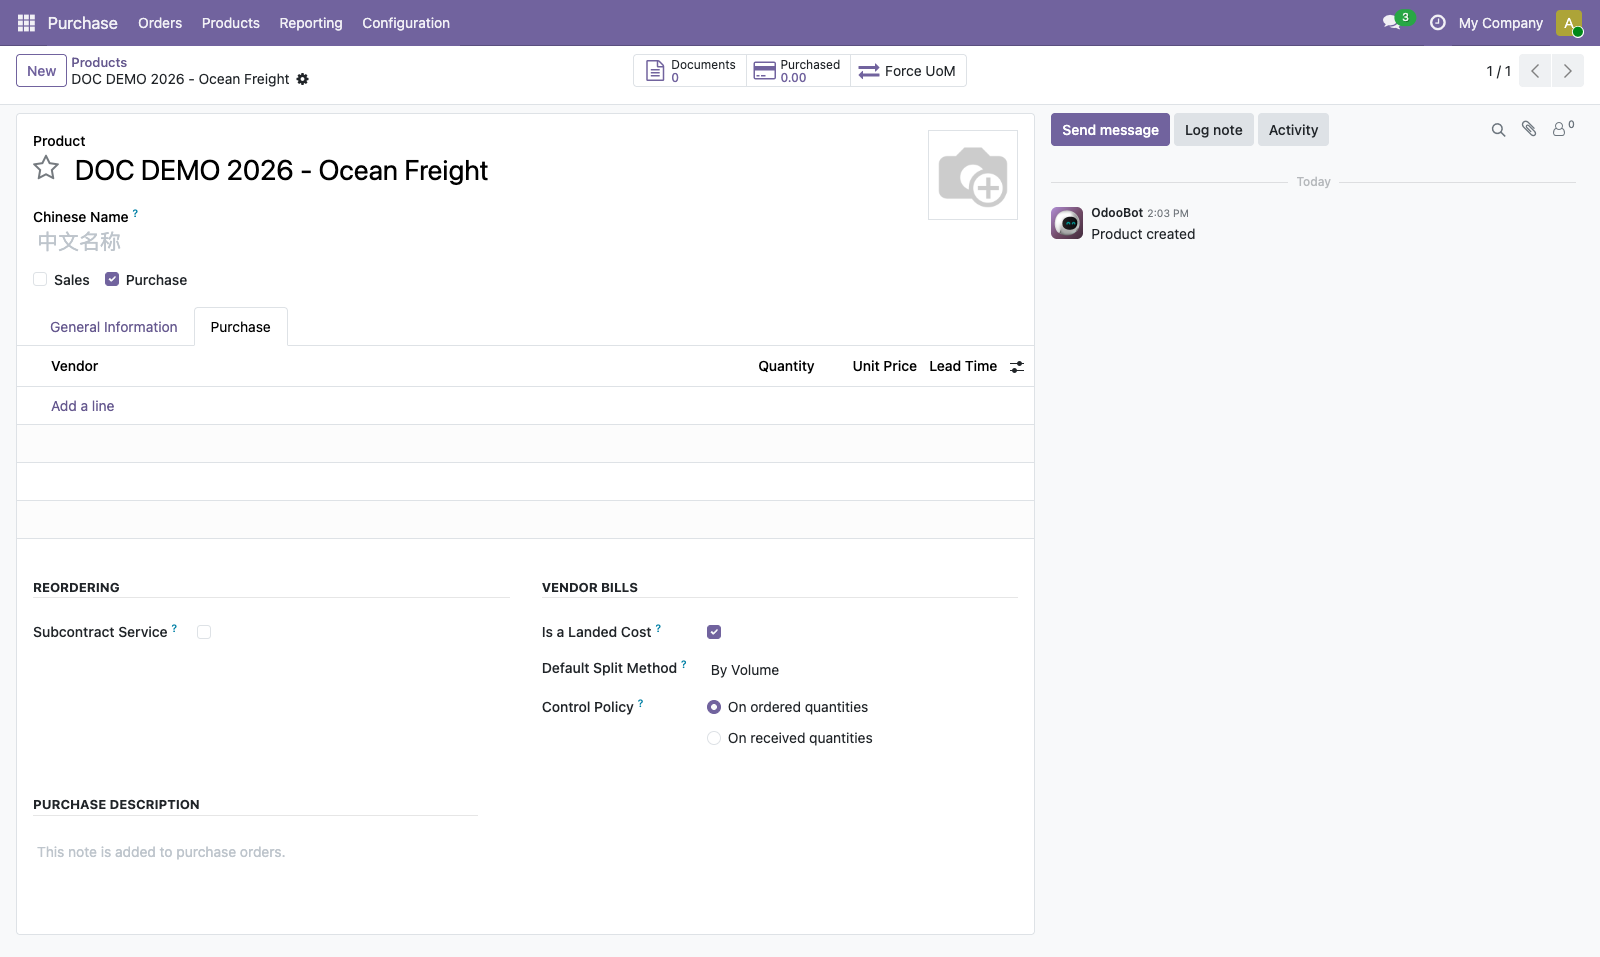
截图以海运费服务商品为例,展示 Is a Landed Cost 和 Default Split Method 的配置位置。服务商品名称和分摊方法应按贵方费用类型及业务规则设置。
4.2 建议建立的服务商品
| 服务商品 | 默认分摊方法 | 说明 |
|---|---|---|
| LC - 国际海运费 | 按体积 | 整柜费用通常与占用空间相关 |
| LC - 空运费 | 按重量 | 空运通常按计费重量 |
| LC - 进口关税 | 按当前成本 | 关税一般按货值 |
| LC - 清关代理费 | 按当前成本 | 先统一口径,避免过度复杂 |
| LC - 港杂费 | 按体积 | 与货柜操作相关 |
| LC - 检验费 | 按当前成本 | 通常与整批货值相关 |
| LC - 外包卸柜 | 按数量或按体积 | 按实际计费方式选择 |
| LC - 货物保险 | 按当前成本 | 通常按货值 |
5. 标准操作流程
第 1 步:确认对应收货单
- 进入
库存 (Inventory)>操作 (Operations)>收货 (Receipts)。 - 按采购单号、供应商或到货日期找到对应收货单。
- 确认状态为 已完成 (Done)。
- 记下收货单号。
完成标准:一张到岸成本只能对应真实、已完成的收货,不要凭感觉选单。
第 2 步:新建到岸成本
- 进入
库存 (Inventory)>操作 (Operations)>调整 (Adjustments)>到岸成本 (Landed Costs)。 - 点击 新建 (New)。
- 日期填费用归属日期,建议与收货或账单日期一致;跨月补录前先与财务确认月结影响。
- 在 调拨单 (Transfers) 选择对应收货单。
- 选择记账日记账。
小企业通常只有一个库存日记账,选默认即可。
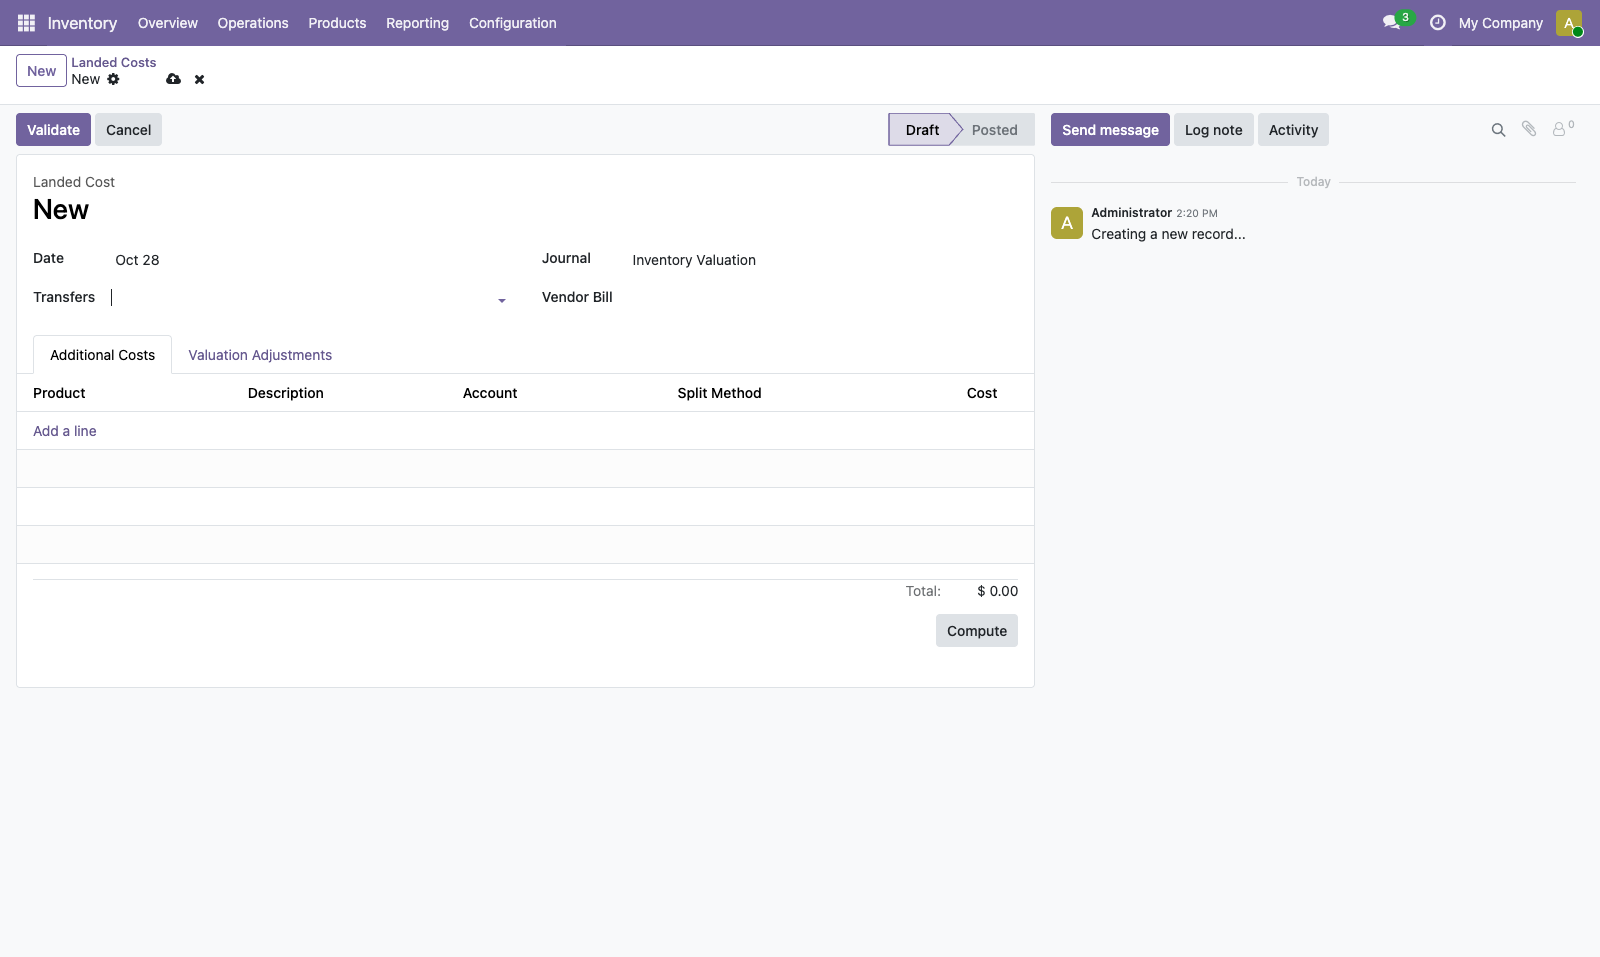
此表单截图用于说明到岸成本的录入区域;下方截图展示费用行和估值调整结果。
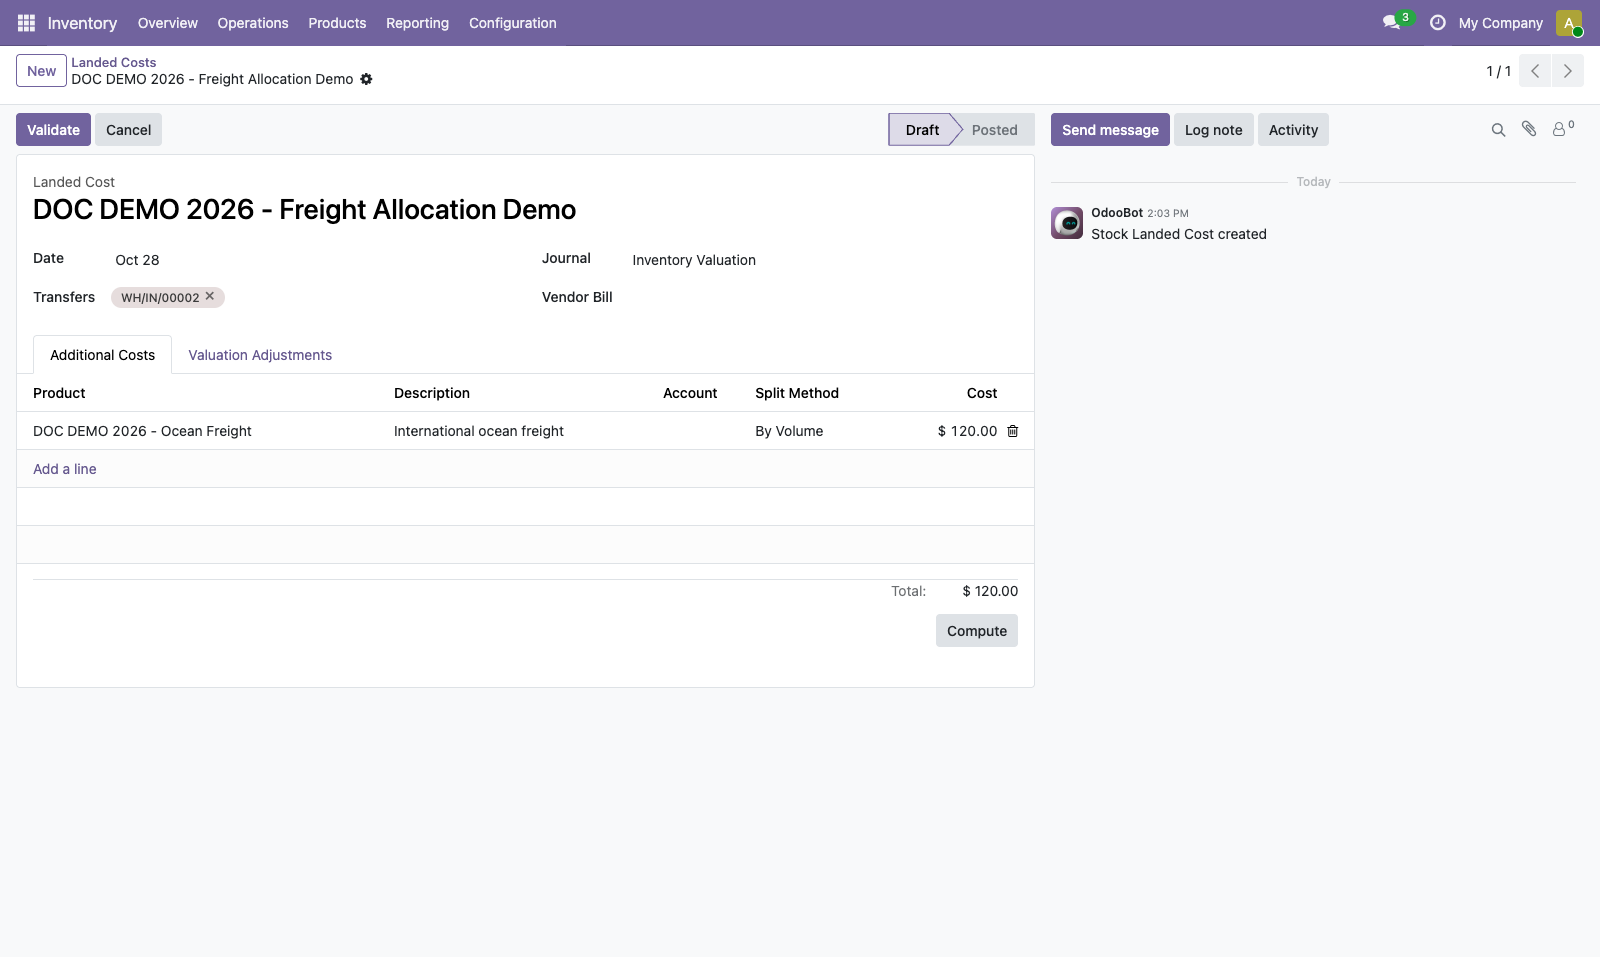
此截图展示一张关联收货记录并录入海运费用的到岸成本单。记录仍为草稿,仅作流程示例;实际费用和对应收货应以贵方业务单据为准。
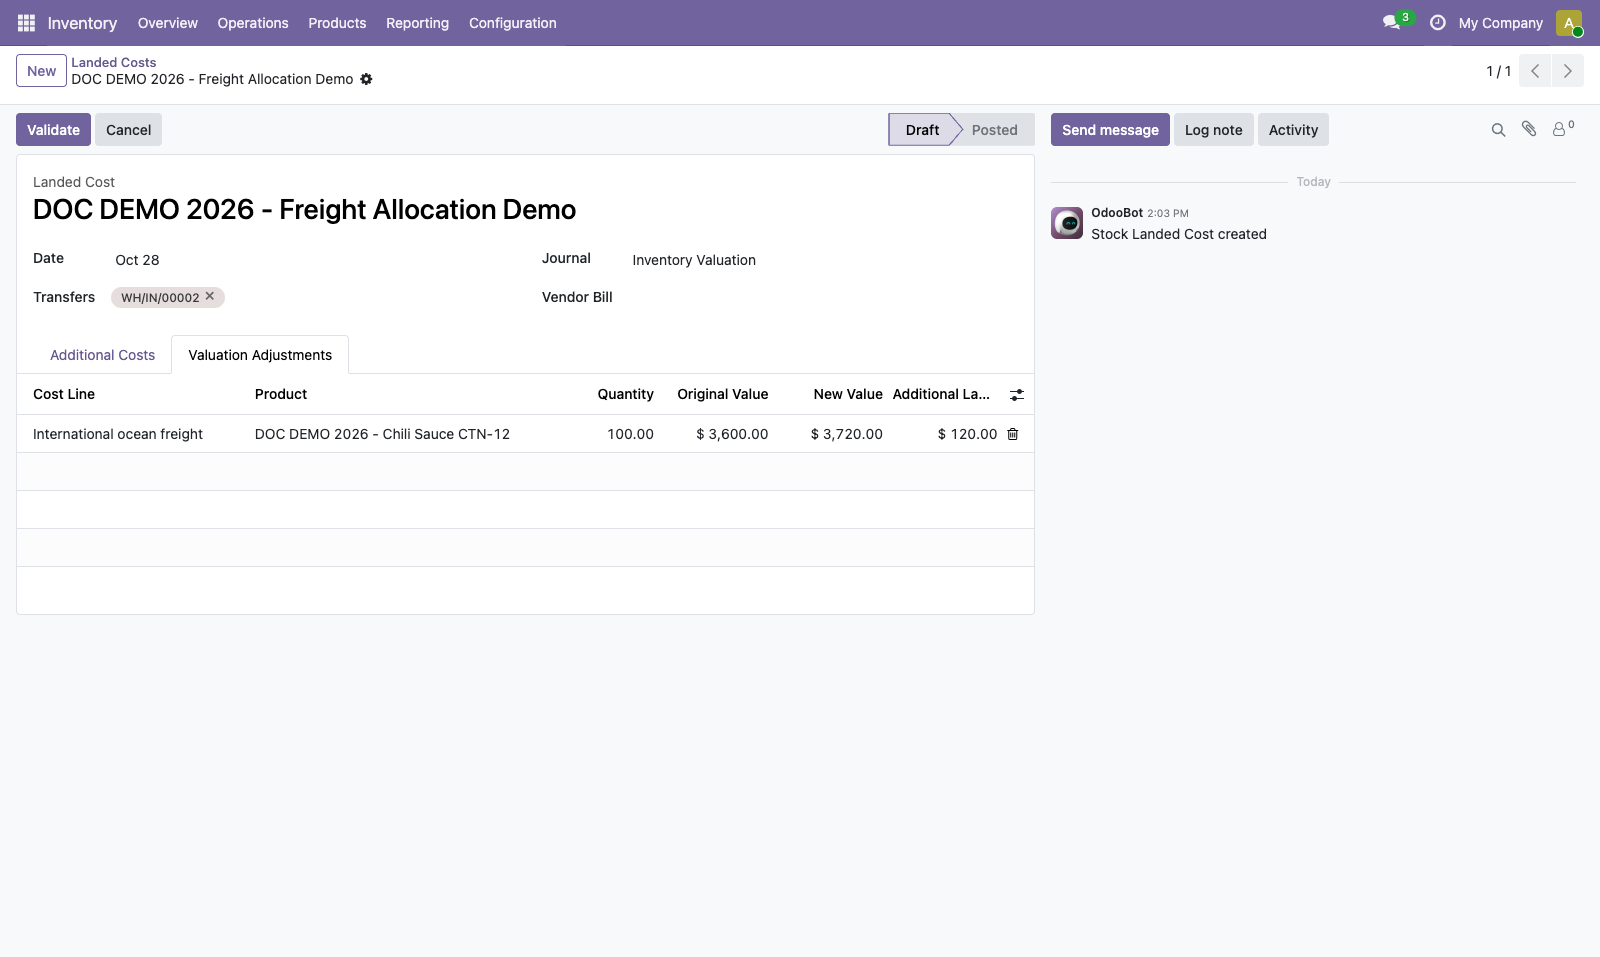
计算后,费用分配到对应商品行;记录仍为草稿。验证到岸成本会修改相关库存价值,操作前应核对费用金额、分摊方式和收货记录。
第 3 步:录入费用行
在 附加成本 (Additional Costs) 页签逐行录入:
- 选择费用服务商品,例如“LC - 国际海运”。
- 填写费用金额,不含 GST。
- 确认分摊方法。
- 确认费用科目。
一行费用对应一项费用。不要把运费和关税合并成一个数字,否则以后无法分析。
第 4 步:点击计算
- 核对费用总额。
- 点击 计算 (Compute)。
- 进入 估值调整 (Valuation Adjustments) 页签。
- 逐行检查每个商品分摊到的金额。
- 检查原值、新值和分摊金额。
6. 五种分摊方法怎么选
| 分摊方法 | 怎么分 | 适合费用 | 风险 |
|---|---|---|---|
| 平均 (Equal) | 每个商品行平均分 | 金额小、难以判断依据的费用 | 高货值商品可能分得太少 |
| 按数量 (By Quantity) | 按箱数比例分 | 按件计费的搬运费 | 轻重、体积差异大时不公平 |
| 按当前成本 (By Current Cost) | 按货值比例分 | 关税、保险、按货值计费的费用 | 低价商品分得少 |
| 按重量 (By Weight) | 按总重量比例分 | 空运、按重量计费的运输 | 重量缺失会导致错误分摊 |
| 按体积 (By Volume) | 按总体积比例分 | 整柜海运、按空间计费的费用 | 体积缺失会导致错误分摊 |
“按当前成本”是看采购价,不是看销售价
它按商品入库时的价值比例分摊,和销售售价无关。
先按费用实际计费依据选,不要只看哪个结果好看
如果船公司按体积收费,就按体积分;如果关税按货值征,就按当前成本分。 分摊方法应能向老板和会计解释。
7. 重量和体积为什么必须按每箱维护
系统计算某商品总重量时,使用:
商品总重量 = 商品档案单件重量 × 入库数量
如果商品库存单位是“箱”,商品档案重量就必须是“每箱重量”,不能填“每盒重量”或“每公斤”。
缺失数据会发生什么
这是最容易误判的地方:
- 如果整张收货单所有商品的总重量都是 0,按重量分摊会退回平均分摊,不会报错。
- 如果只有部分商品重量为 0,这些商品分不到重量费用,其他商品会分得更多。
所以重量缺失不是“算不出数”,而是“静默算错数”。
按重量或体积分摊前,务必检查估值调整明细中的重量和体积列。 发现 0 值时,先补数据再重新计算,不要直接验证。
维护重量和体积
- 打开商品档案。
- 找到 物流 (Logistics) 区域。
- 重量按每箱填写,例如 12 kg。
- 体积按每箱填写,例如 0.020 m³。
- 保存。
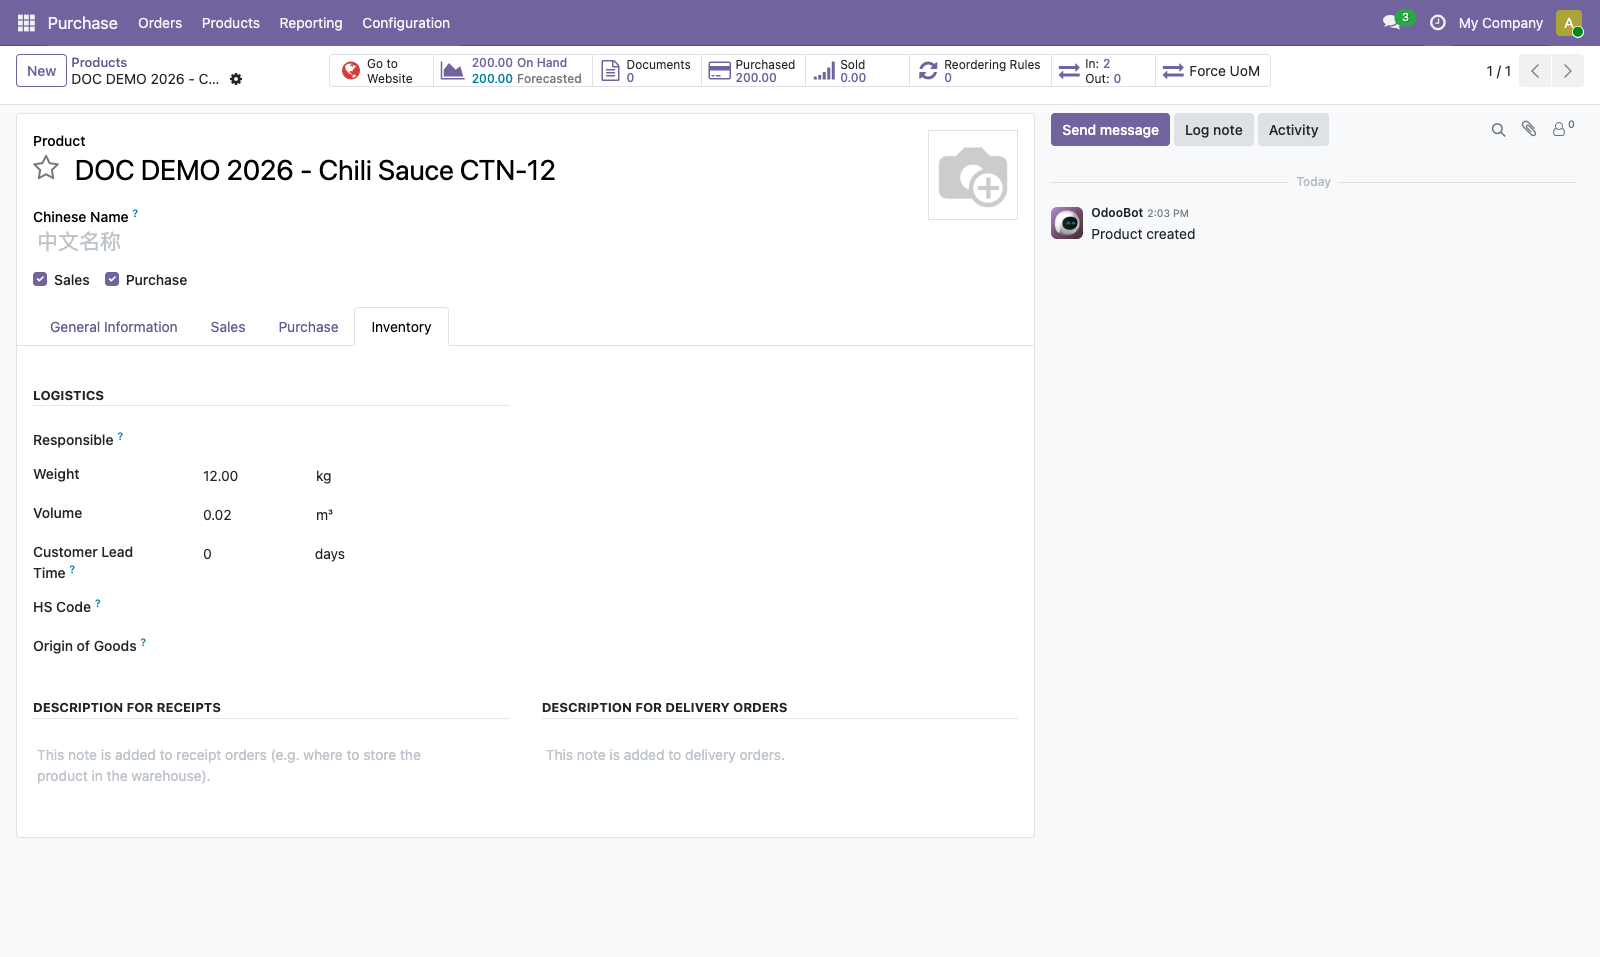
截图中的重量和体积用于演示按体积分摊。实际商品资料应按每个库存单位的真实包装数据维护。
如果商品尚未维护重量或体积,建议分阶段处理:
- 先补齐进口货柜中的主力 SKU。
- 过渡期运费先按“按当前成本”或“按数量”分摊。
- 数据补齐后再改为按体积或重量。
8. 验证前检查清单
点击验证前逐项确认:
- 对应收货单正确,不是另一批货。
- 收货单状态为已完成。
- 费用金额不含可抵扣 GST。
- 费用行没有重复录入。
- 费用总额与供应商账单或报关单一致。
- 每个商品行都分到了合理金额。
- 重量、体积为 0 的商品已检查。
- 分摊总额与费用总额一致。
- 财务确认了异常费用口径。
9. 点击验证意味着什么
点击 验证 (Validate) 后:
- 到岸成本单据变为已过账。
- 分摊金额加入对应入库移动的价值。
- 商品平均成本重新计算。
- 后续销售按新成本计算销售成本。
- 只有库存估值入账方式为 Perpetual 时,系统才会自动生成对应会计分录;Periodic 模式下不生成。
发现错误不能点取消,只能新建一张负数到岸成本冲回。 所以验证前必须检查清楚。
10. 异常处理
异常 A:系统提示没有可分摊商品
原因:整张收货单里的商品都不是 AVCO 或 FIFO,或收货数量为 0。
处理:先确认商品类别成本方法,不能靠改到岸成本单绕过。
如果系统没有报错,但某个商品没有出现在估值调整明细中,要检查它是否仍是标准成本商品。混合收货时系统可能直接跳过该行。
异常 B:某个商品分摊金额为 0
原因:按重量或体积分摊时,该商品重量或体积为 0。
处理:补商品重量/体积,重新计算。
异常 C:选错收货单
处理:
- 未验证时,在到岸成本单的 调拨单 (Transfers) 中改选正确的收货单,再点击 计算 (Compute)。
- 已验证时,新建负数到岸成本冲回原单,再对正确收货单新建到岸成本。
异常 D:费用金额后来才知道准确值
处理:
- 未验证时,修改费用行并重新计算。
- 已验证时,按差额新建一张到岸成本或负数到岸成本。
异常 E:货已经卖出才发现要分摊
处理:不要自行处理。先通知业务财务和月结会计,确认对库存成本和销售成本的影响后再做调整。
异常 F:费用包含 GST
处理:把 GST 剔除后再录入到岸成本。可抵扣 GST 不应进入商品成本。
11. 权限边界
| 角色 | 查看到岸成本 | 新建 / 计算 | 验证 |
|---|---|---|---|
| 采购员 | 通常不可见 | 不可以 | 不可以 |
| 仓库员 | 通常不可见 | 不可以 | 不可以 |
| 库存主管 | 可以 | 可以 | 可以 |
| 业务财务 | 按权限 | 按项目授权 | 不建议单独验证 |
| 管理员 | 可以 | 可以 | 可以 |
小微企业可以指定一个“到岸成本负责人”,由库存主管或老板信任的人员担任。 不要多人同时验证,避免重复分摊。
12. 常见问题
Q: 一张到岸成本能对应多个收货单吗?
可以,但建议只在一个货柜或一批费用明确对应多张收货时使用。 如果能按收货单拆开,优先拆开,后续追溯更清楚。
Q: 费用服务商品需要维护供应商价格吗?
通常不需要。它主要是费用科目和分摊方法。
Q: 到岸成本会影响已经卖出的货吗?
到岸成本会改变对应入库移动的价值。已售货物是否需要同步调整销售成本,取决于成本方法、库存估值方式和月结处理;在当前客户的 Periodic 模式下,应由业务财务和月结会计确认。 所以应尽量在货物大量销售前完成分摊。
Q: 分摊结果和实际账单有几分钱差异怎么办?
Odoo 会自动处理舍入尾差。确认分摊总额等于费用总额即可,不要手工修改某一行来补尾差。
Q: 关税和服务费能不能合并成一行“进口杂费”?
技术上可以,但会失去分析能力。建议至少把运费、关税和本地操作费分开。