售后退款冲减与保底处理 SOP (Refund & Adjustment SOP)
标准作业程序编号:SOP-FIN-096-02
责任角色:应收会计、销售主管、财务经理
核心目标:确保客户发生退货、折让退款时,系统精准扣减对应销售人员的提成,同时坚守企业“当月实发佣金不为负、负数当月清零不跨月扣减”的用工合规准则。
1. 退款冲减业务规则
在分销业务中,客户付款后可能发生部分商品变质退货或价格补差折让。系统通过以下规则自动化处理退款冲减:
2. 两类退款的实操核算口径
2.1 类型一:关联原销售订单的售后退款单
- 发生场景:客户就订单
S13419中的部分商品发生退货退款(如退回 2 件商品,含税金额 $1,800)。 - 核算口径:
- 继承原订单的未税折算比例(如 90.91%);
- 本次核销金额记录为 负数:
- $1,800.00; - 折算未税回款记录为 负数:
- $1,636.36; - 计提佣金记录为 负数:
- $16.36。
- 实况界面呈现:
- 在明细表中,“单据类型”明确标注为
退款/红冲 (out_refund):
- 在明细表中,“单据类型”明确标注为
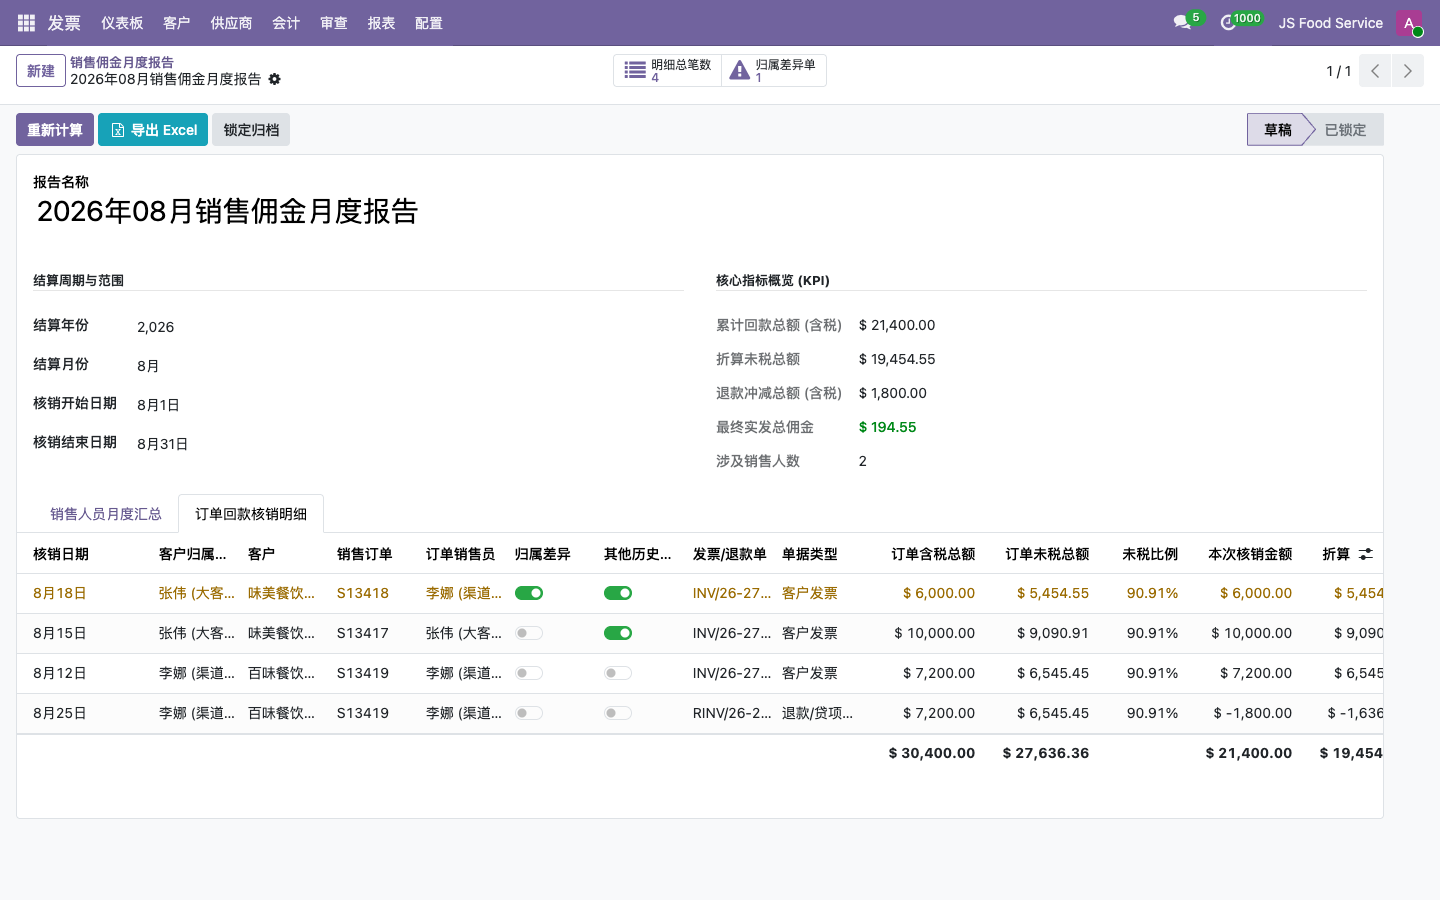
2.2 类型二:无销售订单绑定的独立客户退款单
- 发生场景:针对老客户的年终返利折让、历史遗留账务清理退款,或者财务手工录入的未绑定 SO 的贷项通知单。
- 系统核心解法:
- 系统自动追溯至该客户在系统档案上的当前归属销售员(
customer.user_id); - 自动归集扣减该销售员当期的佣金基数;
- 明细行中“销售订单”字段保持为空,确保即使没有订单外键,提成冲减也绝不漏扣。
- 系统自动追溯至该客户在系统档案上的当前归属销售员(
3. “保底为 0 不跨月顺延”机制
根据劳动合规与企业薪酬激励惯例,销售人员当月提成不得倒扣为负数导致员工“倒贴上班”,同时超额扣减当期结清:
销售人员当月最终实发佣金 = max(0, (当月税前回款总额 - 当月税前退款总额) × 1%)
场景案例推演:
| 销售人员 | 当期税前回款 (正向) | 当期税前退款 (负向冲减) | 理论计算净佣金 | 系统实发佣金 (Final Commission) | 跨月处理逻辑 |
|---|---|---|---|---|---|
| 张伟 | $14,545.45 | $0.00 | +$145.46 | $ 145.46 | 正常发提成 |
| 李娜 | $6,545.45 | $1,636.36 | +$49.09 | $ 49.09 | 正常发提成(已冲减退款) |
| 王强 (极端巨额退货) | $2,000.00 | $8,000.00 | -$60.00 | $ 0.00 | 保底为 0;超出之 $60 负数当月清零,次月不追扣 |
财务核对注意事项
在快照的【销售人员月度汇总】表中,系统已精简掉繁琐的中间重复字段,统一展现:
回款折算未税 (税前回款)退款折算未税 (税前退款)最终佣金 (Final Commission)若某一销售的退款总额大于回款总额,其最终佣金列将自动显示为$ 0.00,绝不出现负数,确保发票与薪资发放安全合规。